


 Vozík
Goldman Sachs: Zlato by mělo v příštím roce překonat stříbro
Americká investiční banka Goldman Sachs opět snížila svůj odhad budoucí ceny zlata. Na konci roku 2027 nově očekává cenu 4 650 dolarů za trojskou unci, o rok později pak 5 600 dolarů. Přestože v nejbližších měsících nevylučuje další pokles cen drahých kovů, v delším horizontu zůstává optimistická. V příštím roce by si podle jejích analytiků mělo zlato vést lépe než stříbro.
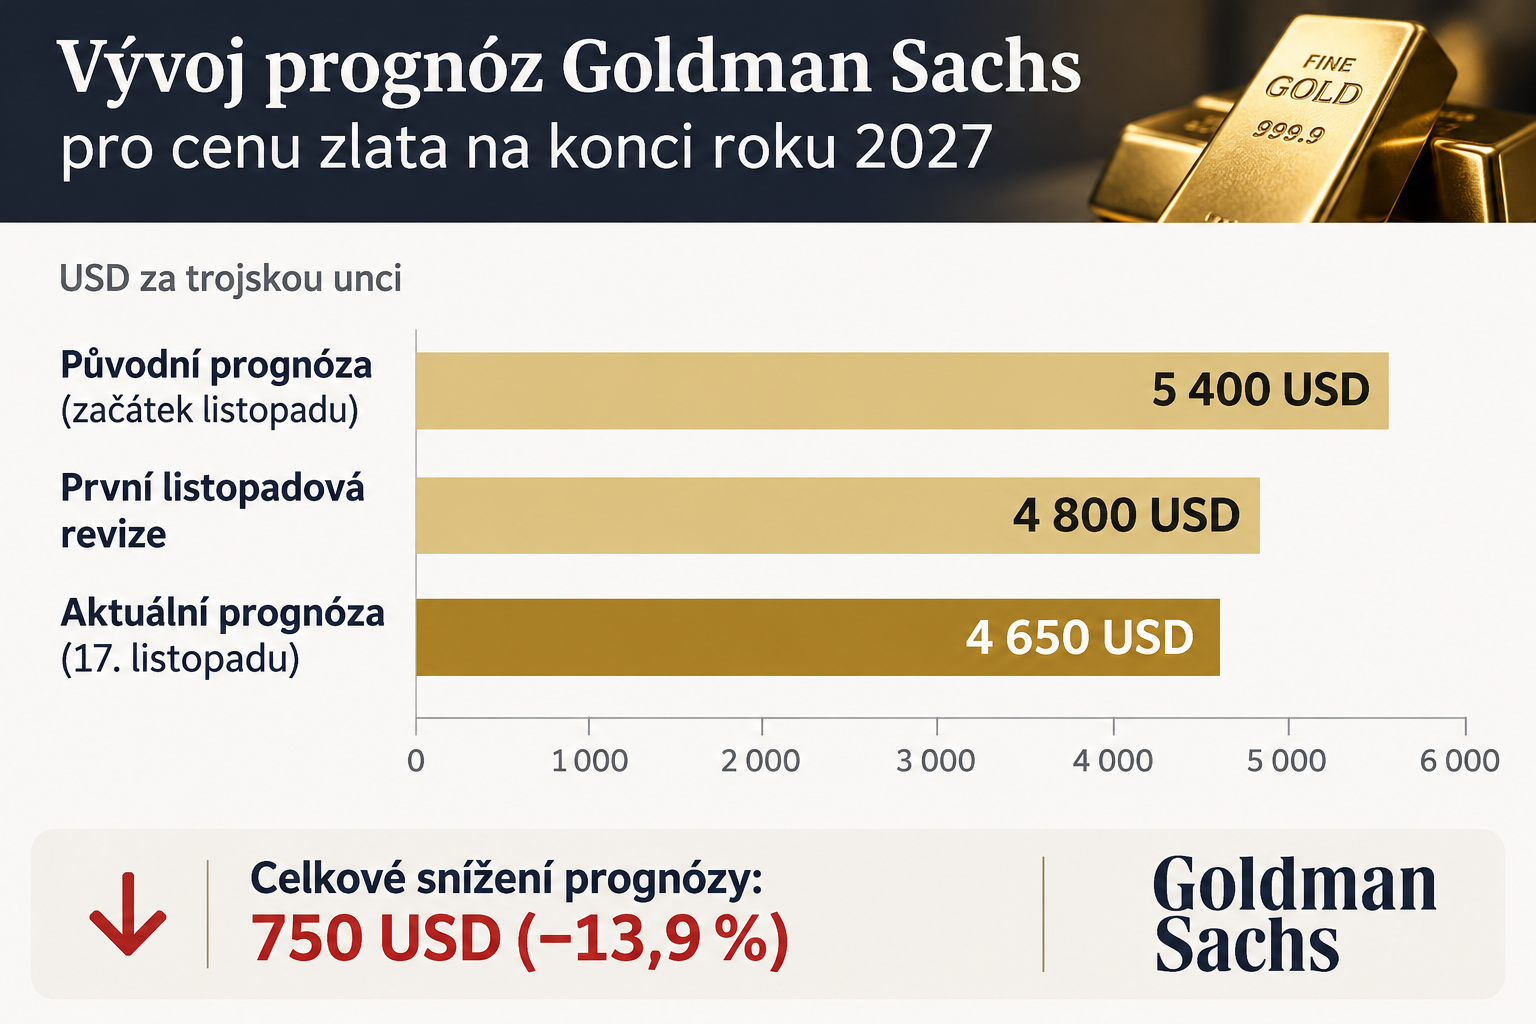
Goldman Sachs v listopadu již podruhé snížila prognózu
Ještě na začátku listopadu Goldman Sachs očekávala, že cena zlata na konci roku 2027 dosáhne 5 400 dolarů za unci. Následně svůj odhad snížila na 4 800 dolarů a nyní na 4 650 dolarů. Během několika týdnů tak banka snížila svou prognózu téměř o 14 %.
Za změnou stojí především výhled americké měnové politiky. Ekonomové Goldman Sachs nyní počítají s tím, že Fed zvýší úrokové sazby o čtvrt procentního bodu letos v prosinci a znovu v březnu příštího roku. Případný růst reálných výnosů amerických státních dluhopisů by snižoval atraktivitu drahých kovů, které samy o sobě nenesou žádný úrok.
Centrální banky dávají zlatu výhodu před stříbrem
Goldman Sachs předpokládá, že v letech 2026 až 2028 budou centrální banky nakupovat v průměru 60 tun zlata měsíčně, tedy 720 tun ročně. Před rokem 2022 přitom jejich průměrné měsíční čisté nákupy dosahovaly pouze 17 tun.
Ke změně přístupu řady centrálních bank ke správě devizových rezerv přispělo zmrazení části ruských devizových rezerv v roce 2022. Zejména centrální banky rozvíjejících se ekonomik od té doby zvyšují podíl zlata ve svých rezervách. Značný prostor pro další nákupy vidí Goldman Sachs především v Číně, kde je podíl zlata na celkových rezervách ve srovnání s řadou vyspělých ekonomik stále relativně nízký.
Analytici Goldman Sachs vidí podobnost mezi očekávaným vývojem v příštím roce a situací v roce 2022. Také tehdy Fed zvyšoval úrokové sazby a současně centrální banky po celém světě výrazně navyšovaly své nákupy zlata. Motivace centrálních bank k nákupu zlata se totiž liší od motivace soukromých investorů. Aktuální výše amerických úrokových sazeb pro ně není zdaleka tak důležitá.
Stříbro v tomto ohledu tahá za kratší konec. Vyšší úrokové sazby mohou omezovat investiční poptávku po obou kovech, z nákupů centrálních bank však těží prakticky výhradně zlato. Pro stříbro navíc představuje riziko případné zpomalení růstu světové ekonomiky, protože více než polovinu celosvětové poptávky po tomto kovu tvoří průmysl. Situaci by naopak mohl změnit opětovný nedostatek fyzického stříbra dostupného k okamžitému dodání.
Výraznější růst ceny zlata očekává banka v roce 2028
Mezi listopadem 2027 a zářím 2028 očekávají ekonomové Goldman Sachs snížení amerických úrokových sazeb celkem o jeden procentní bod. To by mělo přilákat zpět na trh se zlatem západní investory, mimo jiné prostřednictvím burzovně obchodovaných fondů (ETF) krytých fyzickým zlatem. Pokud se rostoucí zájem soukromých investorů spojí s pokračujícími nákupy centrálních bank, měla by podle Goldman Sachs cena zlata do konce roku 2028 dosáhnout 5 600 dolarů za trojskou unci.
K tomuto odhadu je však třeba přistupovat s určitou rezervou. Goldman Sachs během několika týdnů snížila svou prognózu ceny zlata na konci příštího roku o 750 dolarů za unci. A to se bavíme o horizontu pouhých třinácti měsíců. Pro dlouhodobého investora je proto mnohem důležitější sledovat faktory ovlivňující nabídku a poptávku po drahých kovech než konkrétní cenové odhady investičních bank.
Současný pokles cen zlata a stříbra může být příležitostí k dalším nákupům. Otázkou však zůstává, zda a o kolik ještě ceny obou kovů klesnou. Výhodou pravidelných nákupů za stejnou částku je, že investor nemusí znát odpověď na tuto otázku. Při poklesu cen nakupuje větší množství kovu a může si tak snížit průměrnou pořizovací cenu.
Zpět na přehled článků
Silverum!


Certifikace


Spolupracujeme


Další obchodní partneři: Česká národní banka, Česká mincovna