


 Vozík
Zlato a stříbro nejsou jen bezpečným přístavem. BlackRock upozorňuje na jejich širší roli
Zlato a stříbro se dostávají do centra pozornosti především v době vysoké inflace, geopolitického napětí nebo propadů akciových trhů. Investiční společnost BlackRock však v listopadové analýze připomněla, že jejich význam pro investory sahá dál než k ochraně majetku v krizových obdobích. Zlato může pomáhat při diverzifikaci portfolia, zatímco stříbro nabízí také možnost těžit z rostoucí průmyslové poptávky. Rozdílné využití obou kovů se přitom výrazně promítá do jejich cenového vývoje.
Letošní rok to ukázal poměrně názorně. Stříbro zpočátku zlato překonávalo, během podzimních výprodejů však o značnou část náskoku přišlo. BlackRock přesto vidí důvody, proč by poptávka po obou kovech měla zůstat dlouhodobě silná.
Zlato jako protiváha akciových investic
Zlato bývá označováno za bezpečný přístav, jeho cena ale neroste při každé krizi. Záleží na příčině tržních otřesů, vývoji úrokových sazeb i na tom, zda investoři potřebují rychle získat hotovost. Při prudkých výprodejích proto může zlato krátkodobě ztrácet společně s akciemi. Zde je názorné portovnání.
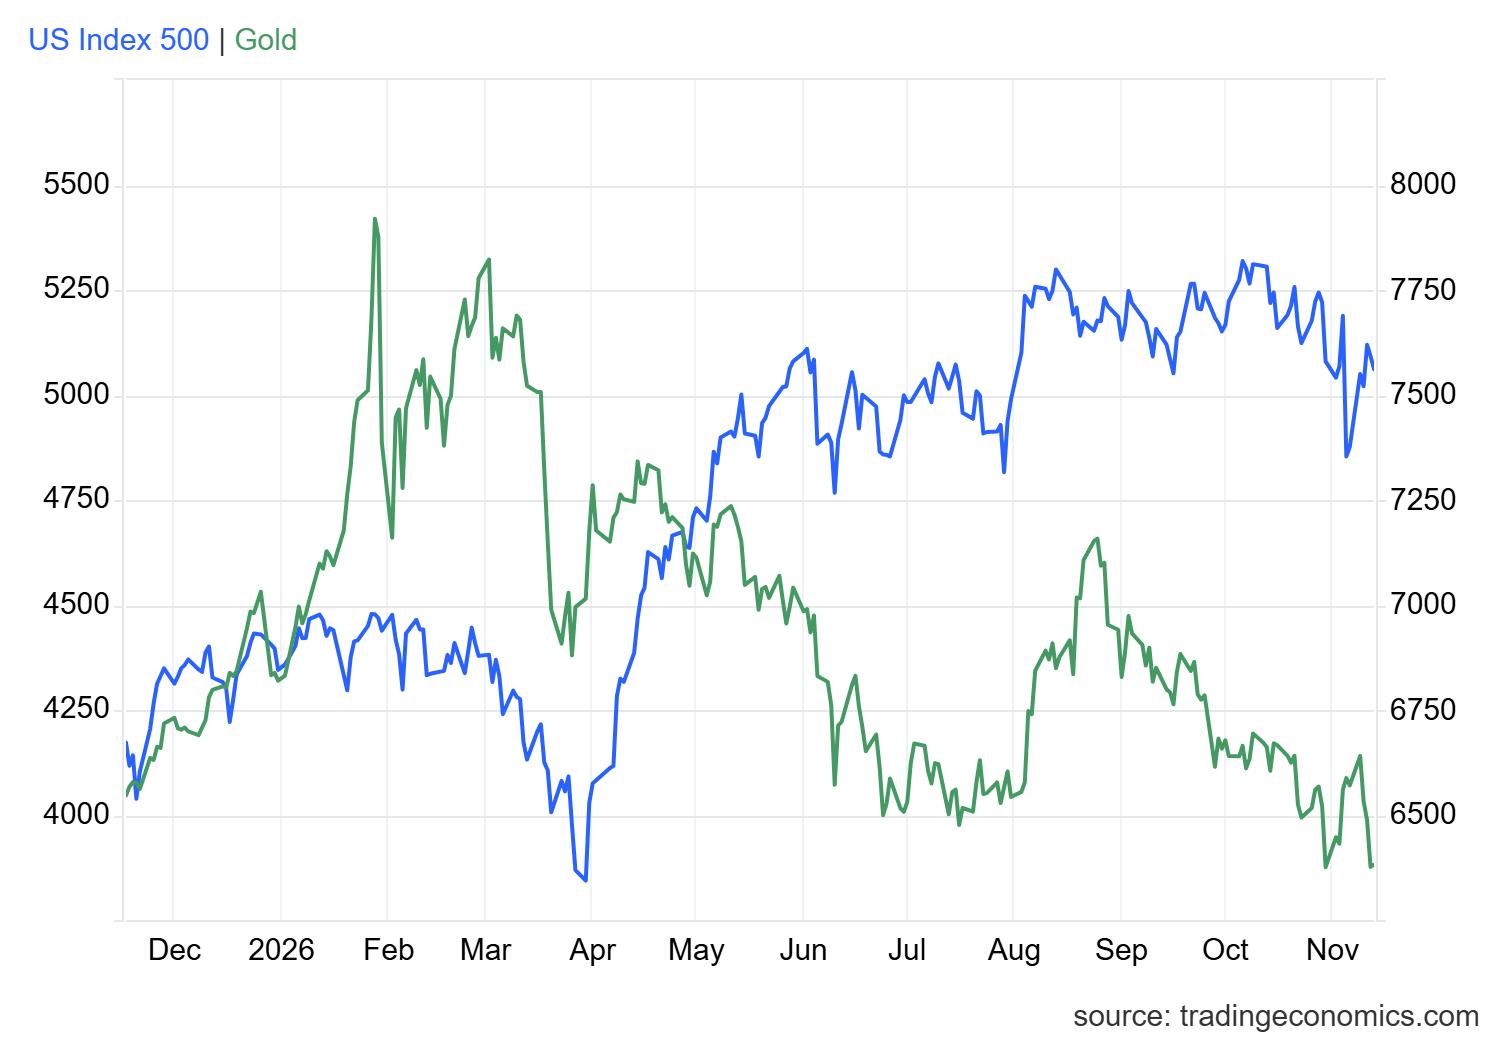
Přesto má jeho zařazení do portfolia opodstatnění. BlackRock uvádí, že v měsících, kdy americký index S&P 500 od roku 2020 poklesl o více než 5 %, zlato dosahovalo průměrného zhodnocení přibližně 2 %. Nejde o záruku podobného výsledku do budoucna, ale o ukázku toho, že oba trhy reagují na nepříznivé události odlišně.
Pro investora tak nemusí být rozhodující, zda zlato dlouhodobě překoná akcie. Důležitější může být jeho schopnost zmírnit ztráty celého portfolia v obdobích, kdy se akciovým trhům nedaří.
Zlato navíc na rozdíl od dluhopisů nepředstavuje pohledávku vůči konkrétnímu dlužníkovi. Jeho hodnota tedy nezávisí na schopnosti určitého státu nebo společnosti splácet závazky. Samotné zlato ovšem nepřináší úroky ani dividendy a jeho tržní cena může výrazně kolísat.
Stříbro je závislé také na průmyslu
U stříbra je situace odlišná. Podle BlackRock připadá přibližně 60 % jeho spotřeby na průmyslové využití. Vedle elektroniky a automobilového průmyslu jde především o fotovoltaiku a další technologie využívající jeho vysokou elektrickou vodivost.
Průmyslová poptávka může cenu stříbra podporovat i v době, kdy zájem investorů o drahé kovy slábne. Platí to ovšem i opačně. Zpomalení světové ekonomiky nebo omezení výroby mohou poptávku oslabit bez ohledu na to, zda investoři současně hledají ochranu před nejistotou.
Vysoké ceny stříbra navíc začínají ovlivňovat samotné výrobce. Například ve fotovoltaice pokračuje snaha snižovat množství kovu potřebného na jeden solární článek. Rostoucí počet instalací proto nemusí automaticky znamenat odpovídající růst spotřeby stříbra.
Závislost na průmyslovém cyklu je jedním z důvodů, proč stříbro zpravidla kolísá výrazněji než zlato. V příznivých obdobích může přinášet vyšší zhodnocení, při zhoršení tržních podmínek však bývají jeho ztráty hlubší.
Úrokové sazby zůstávají důležité
Širší využití drahých kovů neznamená, že přestaly reagovat na měnovou politiku. Pro jejich ceny zůstává podstatný zejména vývoj reálných úrokových sazeb, tedy nominálních výnosů očištěných o inflaci.
Když reálné výnosy dluhopisů rostou, zvyšuje se atraktivita úročených investic. Držba zlata a stříbra je pak z tohoto pohledu méně výhodná, protože samotné kovy žádný pravidelný příjem nenesou. Podobný vliv může mít posilování amerického dolaru. Jelikož se oba kovy na světových trzích oceňují převážně v dolarech, jejich nákup se pro investory používající jiné měny zpravidla prodražuje.
V posledních letech však tento vztah nebyl vždy jednoznačný. Zlato dokázalo růst i v prostředí relativně vysokých reálných výnosů. Významnou roli sehrály nákupy centrálních bank, geopolitická nejistota a snaha části investorů omezovat závislost na dolarových aktivech.
Centrální banky mění strukturu poptávky po zlatě
Právě centrální banky považuje BlackRock za jeden z důležitých zdrojů dlouhodobé podpory zlatého trhu. Podle jeho analýzy nakoupily od začátku roku 2022 do poloviny roku 2026 více než 3 900 tun zlata.
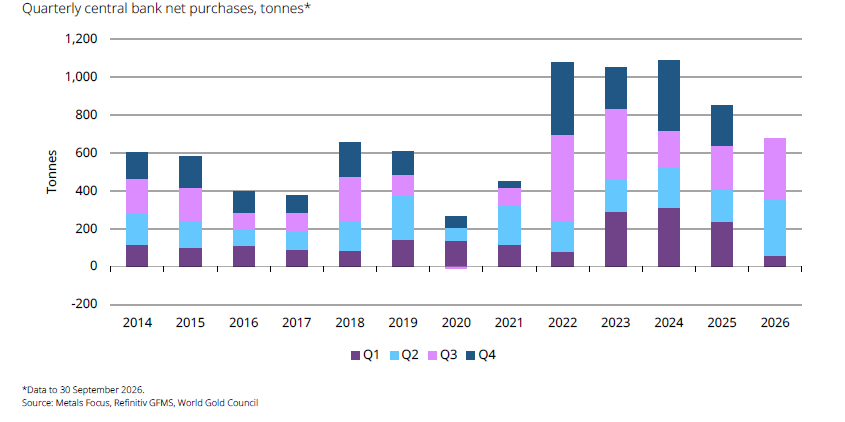
Za těmito nákupy stojí především diverzifikace devizových rezerv. Zlato umožňuje centrálním bankám snížit závislost na jednotlivých měnách a současně držet rezervní aktivum, které není závazkem jiné instituce.
Zájem přitom podle průzkumu World Gold Council nepolevuje. V roce 2026 očekávalo 89 % dotázaných centrálních bank další růst světových zlatých rezerv během následujících dvanácti měsíců. Vlastní zásoby plánovalo zvýšit 45 % respondentů. Průzkum samozřejmě nevypovídá o skutečném objemu budoucích nákupů, ukazuje však, že zlato zůstává součástí dlouhodobých úvah o struktuře rezerv.
BlackRock upozornil také na rostoucí význam některých soukromých institucí. Příkladem je společnost Tether, která podle jeho údajů nashromáždila přibližně 140 tun zlata. Rozvoj digitálních aktiv krytých zlatem tak může do budoucna představovat další zdroj poptávky, byť zatím podstatně méně předvídatelný než nákupy centrálních bank.
Poměr cen zlata a stříbra se výrazně změnil
Rozdílný vývoj obou kovů je patrný také na poměru jejich cen. Na začátku letošního roku poměr klesl pod 46, zatímco v polovině října se přiblížil k hodnotě 74. Stříbro tak během několika měsíců ztratilo značnou část svého předchozího relativního zhodnocení.
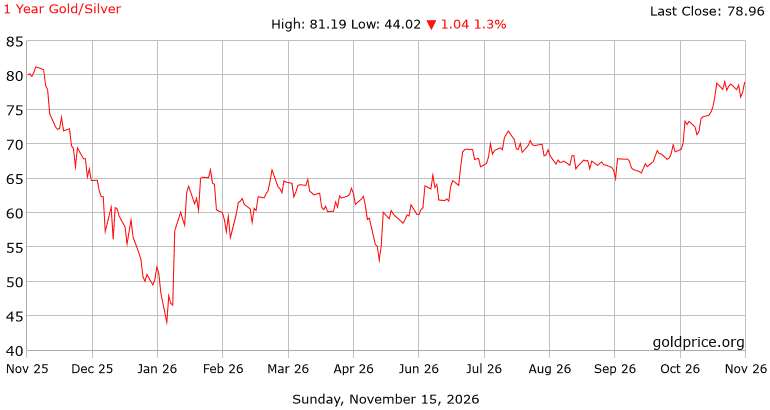
Vyšší poměr může na první pohled naznačovat, že je stříbro vůči zlatu levnější. Sám o sobě však neříká, zda se jeho cena musí v dalších měsících zotavit. Rozhodující bude mimo jiné vývoj průmyslové poptávky, investičního zájmu a celkového ekonomického prostředí.
Dva kovy, dvě odlišné investiční role
BlackRock očekává, že dlouhodobou poptávku po zlatě budou nadále podporovat centrální banky a snaha investorů o diverzifikaci. U stříbra vidí významný potenciál v průmyslovém využití, zejména v technologiích spojených s elektrifikací a energetikou.
Současně však upozorňuje na rizika. Po výrazném růstu cen v předchozím období nelze automaticky předpokládat pokračování stejně vysokých výnosů. Zlato zůstává citlivé na vývoj reálných sazeb a dolaru, zatímco stříbro navíc ovlivňuje hospodářský cyklus a technologické změny v průmyslu.
Pro dlouhodobého investora proto může mít smysl držet oba kovy, ovšem s vědomím jejich rozdílných vlastností. Zlato může pomáhat omezovat výkyvy portfolia, stříbro nabízí vyšší potenciál zhodnocení, ale také větší riziko ztrát.
Při pravidelných nákupech za stejnou částku investor pořizuje při nižších cenách více kovu a při vyšších méně. Tím průběžně průměruje svou nákupní cenu a omezuje riziko, že celou investici uskuteční těsně před výrazným propadem. Nemusí přitom odhadovat, kdy trh dosáhne dna. Tento postup nezaručuje zisk ani nebrání dočasným ztrátám, umožňuje však rozložit investici do delšího období.
Zpět na přehled článků
Silverum!


Certifikace


Spolupracujeme


Další obchodní partneři: Česká národní banka, Česká mincovna