


 Vozík
Česká inflace zpomalila na 2,4 %. Pro zlato je důležitější vývoj v USA
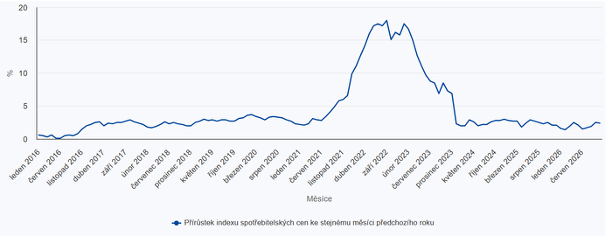
Meziroční inflace v Česku v říjnu klesla ze zářijových 2,5 % na 2,4 %. Zpomalení pomohly především potraviny, které byly oproti loňsku levnější o 4 %. Během samotného října však spotřebitelské ceny vzrostly o 0,4 %. Nižší meziroční inflace tak částečně odráží vyšší loňskou srovnávací základnu, nikoli pokles cen při běžných nákupech.
Ve Spojených státech spotřebitelské ceny v říjnu meziměsíčně vzrostly o 0,4 %, po zářijových 0,6 %. Americká data jsou sezonně očištěná, česká nikoli, a proto oba měsíční přírůstky nelze přímo srovnávat. Jádrová inflace v USA však nezpomalila. Pro zlato a stříbro je podstatné, zda vývoj cen přiblíží snížení amerických úrokových sazeb. Říjnové výsledky pro něj zatím mnoho prostoru nenabízejí.
Českou inflaci tlumí potraviny, služby dál zdražují
Rozdíl mezi jednotlivými částmi českého spotřebitelského koše je značný. Zboží meziročně zdražilo o 0,9 %, služby o 4,5 %. Nájemné vzrostlo o 6,4 %. Vedle levnějších potravin naopak celkovou inflaci snižovaly ceny elektřiny, které meziročně klesly o 10,3 %, a zemního plynu, levnějšího o 3,6 %.
Jádrová inflace podle ČNB zůstala na zářijových 3,1 %. Proti podzimní prognóze byla o desetinu procentního bodu nižší, podstatné zmírnění domácích cenových tlaků ale nepřinesla. Růst cen služeb se držel na stejné úrovni i přes pomalejší zdražování vlastnického bydlení.
Navíc se blíží období, kdy některé z vlivů tlumících inflaci odezní. ČNB očekává do konce roku její návrat do blízkosti 3 %, především kvůli potravinám. Na začátku roku 2027 se přestane v meziročním srovnání projevovat letošní převedení poplatků za podporované zdroje energie na státní rozpočet. Inflace by pak měla přechodně vystoupit výrazně nad 3 %, dosáhnout vrcholu v únoru a následně zpomalovat.
Říjnové číslo proto sotva přiměje ČNB změnit směr. Bankovní rada 5. listopadu zvýšila základní sazbu na 4 % kvůli obavám z přenosu dražších energií do dalších cen, mezd a inflačních očekávání. Podzimní prognóza počítá v příštím roce s průměrnou inflací 3,2 % a s návratem do blízkosti dvouprocentního cíle až v roce 2028. Odpovídá jí také další nárůst krátkodobých tržních sazeb. Není to závazek bankovní rady, pro očekávání brzkého snižování úroků však prognóza oporu nenabízí.
Americká čísla mají nezvyklou mezeru
Běžné meziroční srovnání tentokrát chybí. Americký statistický úřad BLS kvůli výpadku financování federálních úřadů neprovedl v říjnu 2025 potřebný sběr dat. Pro letošní říjen proto nezveřejnil meziroční změnu celkového ani jádrového indexu. Z této zprávy nelze určit, zda meziroční inflace proti září zrychlila, nebo zpomalila.
V meziměsíčních údajích je patrné především mírnější zdražování energií. Jejich ceny po zářijovém skoku o 5,2 % stouply o dalších 0,7 %. Potraviny naopak po stagnaci zdražily o 0,5 %. Náklady na bydlení přidaly 0,3 % a připadala na ně více než třetina celkového měsíčního růstu cen.
Jádrový index bez potravin a energií vzrostl o 0,3 % již třetí měsíc za sebou. Celkové zdražování tedy zmírnilo, ale po vyloučení těchto kolísavých položek zůstalo tempo stejné.
Fed na zasedání 28. října ponechal sazby v pásmu 3,75–4 %. Dva členové výboru ovšem požadovali jejich zvýšení o čtvrt procentního bodu. Centrální banka zároveň označila inflaci za zvýšenou a hospodářský růst za silný. Říjnová data tento spor nerozhodují, přesvědčivý argument pro brzké snížení sazeb však nepřinesla.
Pro zlato záleží na reakci Fedu i dluhopisového trhu
Vyšší inflace může posilovat zájem o zlato jako prostředek dlouhodobého uchování kupní síly. V kratším období ale může jeho cenu také srazit. Pokud kvůli ní investoři začnou očekávat vyšší americké sazby, mohou vzrůst výnosy dluhopisů a posílit dolar. Obojí zlatu obvykle ztěžuje situaci.
Zvlášť důležité jsou reálné výnosy, tedy výnosy po zohlednění očekávané inflace. Jejich růst zvyšuje atraktivitu úročených aktiv vůči kovu, který žádný úrok nenese. Samotné zvýšení nominálních výnosů přitom nestačí: záleží i na tom, jak se současně mění inflační očekávání.
Ani nižší inflační číslo tak nemusí zlatu pomoci. Pokud trh čekal výraznější zpomalení, může výsledek naopak oslabit naděje na pokles sazeb. U aktuálních amerických dat proto stojí za pozornost především vytrvalost jádrové inflace. Slabší zdražování energií je vítané, pro změnu postoje Fedu ale nemusí stačit.
Českému investorovi výsledek mění koruna
Česká inflace světovou cenu zlata ani stříbra zásadně neurčuje. Domácího investora ovlivňuje zejména přes korunové sazby a měnový kurz. Vyšší sazby ČNB mohou korunu podporovat, zatímco přísnější politika Fedu může působit ve prospěch dolaru. Výsledný kurz závisí také na vývoji ekonomiky a ochotě investorů podstupovat riziko.
Posílení koruny vůči dolaru část dolarového zhodnocení kovu ubírá, její oslabení korunový výnos naopak zvyšuje. Pokles dolarové ceny zlata proto nemusí český investor pocítit v plném rozsahu, pokud současně oslabí koruna. Stejně tak mu růst světové ceny nezaručuje stejně vysoké zhodnocení v korunách.
Říjnová čísla zatím rychlý ústup cenových tlaků nepotvrzují ani v Česku, ani v USA. Českou inflaci drží níže některé konkrétní položky, americké zpomalení zase výrazně souvisí s mírnějším zdražováním energií.
Zpět na přehled článků
Silverum!


Certifikace


Spolupracujeme


Další obchodní partneři: Česká národní banka, Česká mincovna