


 Vozík
Reálné výnosy jsou nejvýše za 20 let. Zlato se ale chová jinak než dřív
Na trhu se zlatem přestává fungovat vztah, který investoři dlouhé roky považovali téměř za samozřejmost. Reálné výnosy amerických dluhopisů rostou, což by za normálních okolností mělo zlato tlačit dolů. Tentokrát se to ale neděje. A ještě zajímavější je, že investoři neutíkají ani ze zlatých ETF.
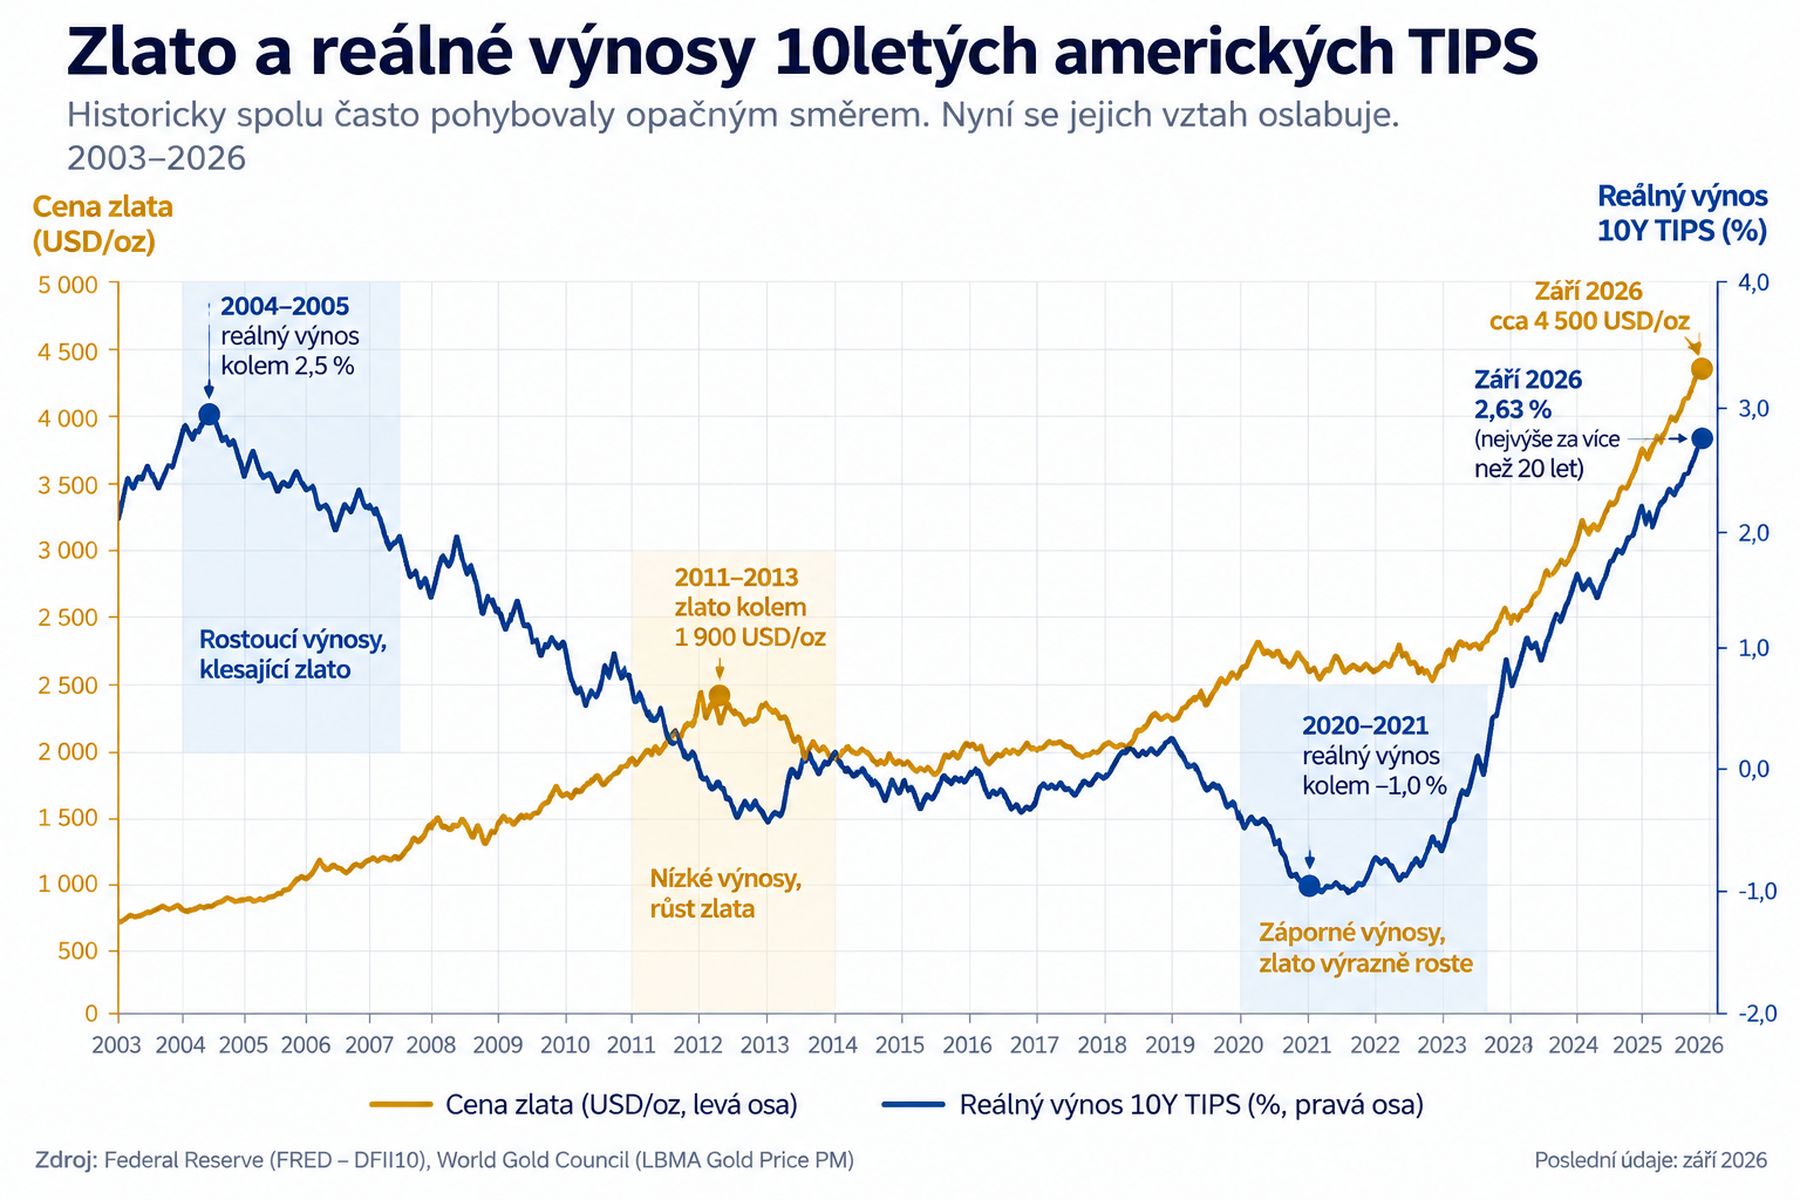
Výnos desetiletého amerického státního dluhopisu se nyní pohybuje těsně pod pěti procenty – v úterý 22. září byl kolem 4,93 %. To je nominální výnos, tedy bez zohlednění inflace. Pro zlato je podstatnější výnos reálný. U desetiletého protiinflačního dluhopisu TIPS dosáhl 2,63 %, nejvyšší úrovně za více než dvacet let. Jde o výnos nad inflaci, který investor získá při držení TIPS do splatnosti.
Od začátku roku se reálný výnos zvýšil o 76 bazických bodů. Objem zlata drženého prostřednictvím burzovně obchodovaných fondů se přesto po poklesu v první polovině roku vrátil na sedmiměsíční maximum.
Tentokrát ETF neprodávají
V minulosti byl mechanismus poměrně dobře čitelný. Zlato nenese úrok, takže čím více bylo možné vydělat na bezpečných amerických dluhopisech po zohlednění inflace, tím méně atraktivní byla držba drahého kovu. Dobře to bylo vidět v letech 2022 a 2023. Růst reálných výnosů tehdy doprovázely odlivy ze zlatých ETF. Cena zlata sice odolávala lépe, než by odpovídalo historickému vztahu k výnosům, výraznou podporu jí ale poskytovaly rekordní nákupy centrálních bank.
Teď se mění i druhá část rovnice. Ole Hansen, komoditní stratég Saxo Bank, upozorňuje, že zatímco před několika lety se od reálných výnosů oddělila cena zlata, nyní se od nich začíná oddělovat také investiční poptávka. Výnosy rostou, ale zlato z ETF nemizí.
Pohled na delší období ukazuje změnu ještě názorněji. Po většinu posledních dvou desetiletí se zlato a reálné výnosy pohybovaly převážně opačným směrem. V posledních letech se ale tento vztah výrazně rozvolnil – a letos rostou reálné výnosy i cena zlata současně.
Pět procent může mít i druhé čtení
Proč investoři dávají peníze do zlata, když mohou na desetiletém americkém dluhopisu dostat téměř pět procent ročně?
Jedním z vysvětlení je, že vysoký výnos už trh nemusí vnímat pouze jako výhodu. Spojené státy hospodaří s vysokými rozpočtovými deficity, státní dluh dál roste a spolu s vyššími sazbami rostou také náklady na jeho obsluhu. Investoři proto mohou požadovat vyšší výnos nejen kvůli inflaci a očekávanému vývoji sazeb, ale také jako kompenzaci za rostoucí fiskální riziko.
Právě na tento posun Hansen upozorňuje. Pokud rostoucí výnos přestane být pouze argumentem pro nákup dluhopisu a začne současně signalizovat obavy z amerických veřejných financí, vztah ke zlatu už není tak jednoznačný.
Investor pak může dojít k závěru, který by ještě před několika lety vypadal zvláštně: americký dluhopis s téměř pětiprocentním výnosem je atraktivní, ale současně chce část majetku držet ve zlatě.
Současná data naznačují, že přesně tak se část trhu chová.
Staré pravidlo úplně nezmizelo
Bylo by předčasné tvrdit, že na výnosech už zlatu nezáleží. Záleží. Pokud by reálné výnosy pokračovaly prudce vzhůru nebo výrazně posílil dolar, pro cenu zlata by to stále byla nepříjemná kombinace. Rozdíl je v tom, že dnes proti tomuto tradičnímu tlaku stojí podstatně silnější poptávka. Centrální banky zůstávají významnými kupci, zlato dál nakupuje Asie a do ETF se vrátili západní investoři.
Vývoj posledních měsíců proto stojí za sledování hlavně z jednoho důvodu. Jestli se současné oddělení zlata od reálných výnosů udrží, nebude při hodnocení trhu stačit sledovat pouze to, zda výnosy amerických dluhopisů rostou, nebo klesají. Stejně důležité bude, proč se pohybují.
Pokud výnosy rostou kvůli silné ekonomice a očekávání vyšších sazeb, je to pro zlato jedna věc. Pokud za jejich růstem stojí obavy investorů z deficitů, zadlužení a množství dluhopisů, které musí americká vláda financovat, je to věc úplně jiná. To může být i vysvětlení, proč se zlato při reálných výnosech na dvacetiletém maximu chová tak nezvykle.
Zpět na přehled článků
Silverum!


Certifikace


Spolupracujeme


Další obchodní partneři: Česká národní banka, Česká mincovna